货币政策环境
在8月初的会议上,董事会决定将现金利率维持在4.35%。尽管通胀自高峰期以来大幅下降,但仍远高于2-3%目标区间的中点,6月的基础通胀(剔除均值)为3.9%。
董事会正试图在合理的时间框架内将通胀恢复到目标范围,同时尽可能保持过去几年在劳动力市场上取得的成就。这就是所谓的“狭窄道路”。
根据8月的中央预测,基础通胀预计将在明年年底回到目标范围,并在2026年接近中点。这一回归目标的速度略慢于RBA 5月的预测。同时,劳动力市场仍然相对紧张,但预计未来几年将逐渐放缓。
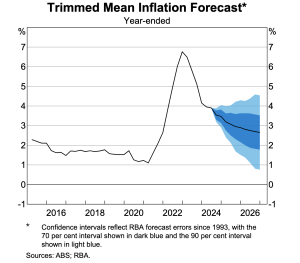
然而,这一中央展望存在较大的不确定性,存在上下两方面的风险。可以通过考虑中央预测的历史误差来理解这一点,这些误差在《货币政策声明》中以概率扇形图的形式展示。许多因素可能导致通胀高于或低于中央预测。声明还提供了一些特定情景,说明消费和就业可能强于或弱于中央预测,这表明如果经济走上不同的道路,通胀的结果可能会大不相同。董事会在考虑未来的利率路径时需要警惕这些可能性。
在制定政策时,董事会正在努力在储备银行的通胀和充分就业目标之间找到适当的平衡。鉴于当前的高通胀和相对紧张的劳动力市场,以及低而稳定的通胀最终支持RBA的充分就业目标,RBA的首要任务仍然是降低通胀。董事会对通胀上行的风险保持警惕,并指出货币政策需要保持足够的限制性,直到有信心通胀朝着目标范围持续移动。
此外,RBA所描述的预测是基于技术假设,即现金利率按照市场隐含的路径发展。这意味着中央通胀预测是基于明年初开始的现金利率下调。
因此,董事会在几周前会议后的信息是,现在考虑降息为时尚早。当然,情况可能会发生变化,如果经济状况未如预期发展,董事会将做出相应调整。但如果经济按预期发展,董事会不认为近期有条件降息。
接下来,RBA想详细谈谈通胀的最新发展,解释为什么完成降低通胀的任务如此重要,并讨论家庭财务在面对高通胀和紧缩货币政策时的弹性。
通胀的最新发展
那么,现在是什么在推动通胀?如图表所示,不同消费价格指数(CPI)篮子的各部分对通胀的贡献相较于整个通胀目标期的平均贡献。这有助于识别2022年通胀上升以及随后回落的原因。
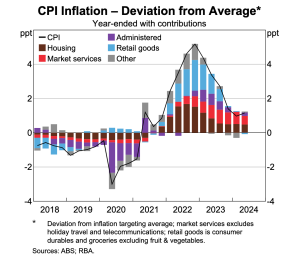
可以看到,2022年和2023年,大多数CPI篮子的组成部分增长速度都快于平均水平。住房和商品价格通胀在此期间尤其高。然而,在过去的18个月里,商品价格通胀显著下降,部分原因是与COVID-19大流行和乌克兰战争相关的供应中断缓解以及全球商品需求的放缓。零售商品(如耐用品和食品杂货)通胀现已接近历史平均水平。
受监管的价格通胀(至少部分受到公共部门监管或由其提供的项目)仅略高于长期平均水平。
目前导致高通胀的关键因素是住房成本和市场服务通胀,这些通胀仍高于其平均水平,并且仅在逐渐下降。
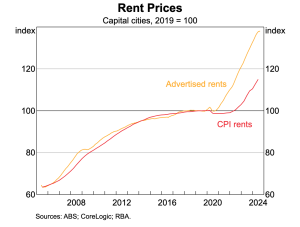
在住房方面,这反映了建筑成本的增长和租金的大幅上涨。广告租金的年增长率仍然很高,反映出住房需求反弹以及供应不足的压力。租赁新协议的租金通胀在CPI中的体现需要时间,因为每月只有少量的出租物业更新租赁合同,因此CPI中的租金通胀可能会在一段时间内保持高位。新住宅的通胀已从此前的高点下降,材料成本有所缓解,但仍处于高位。
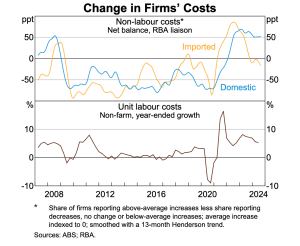
市场服务是导致通胀超标的最大贡献者。尽管许多市场服务的年通胀率已逐渐放缓,尤其是那些更具选择性的服务(如外出就餐和娱乐活动),但该类别的通胀仍高达5.3%。市场服务通胀通常反映了整体国内的通胀压力,这是成本和利润率的综合结果。国内非劳动力成本(如电力、保险、仓储和物流租金)继续强劲增长,而劳动力成本的增长也很强劲,反映了工资增长和低生产率的结合。
总之,高通胀不仅影响了经济,也对社会各阶层带来了不同程度的挑战。这就是为什么实现低且稳定的通胀对整个经济至关重要的原因。